2026年1月26日8:05
和田 文明
プロフィール
キャッシュレス、電子マネー関連のジャーナリスト/ライター、主に欧米、アジアのセキュリティを含むキャッシュレス情報、カスタマーロイヤルティプログラム情報を取材
“ソウル・キャッシュレス見聞記2025”第2部の第3回目は、韓国のハイブリッドコンビニについて紹介してみたい。韓国におけるハイブリッド型コンビニエンスストアとは、小売業と金融業を融合した形態で、韓国におけるキャッシュレス化とデジタル金融サービスの進化を象徴する動きとして注目されている。2000年代にアメリカやカナダ、イギリスなどでスーパーマーケットの店内の一角に銀行スタッフを配置して有人の金融サービスコ―ナー(カウンター)とATMを設け、金融サービスを提供するインストアブランチが流行したが、今日のキャッシュレス化が進む韓国のインターネット時代のインストアブランチであるハイブリッドコンビニに興味持った次第である。およそ20年前に、ロス近郊のスーパーマーケットで展開されていたインストアブランチを見聞したことを思い出した次第である。
Index “ソウル・キャッシュレス見聞記2025”第1部
(1)韓国のデビットカード
(2)韓国のハイブリッドカード(Hybrid Card)
(3)韓国のハイブリッドコンビニ
(4)韓国のコインレス(Coinless)
(5)韓国のEasy Kiosk
(6)韓国のIC乗車券
(7)韓国郵政のPost PayとZero Pay・韓国のデビットカード
“ソウル・キャッシュレス見聞記2025”第1部はこちら
(1)韓国・ソウルへの旅
(2)韓国のキャッシュレスの現状について(上、下)
(3)NAMANEとWOWPASS
(4)Eximbay(エキシンベイ)
(5)日系ビジネスホテルの東横インソウル永登浦に泊まって
(6)韓国の観光アプリ
韓国のSTM(Smart Teller Machine、スマートATM)
韓国の銀行は、Kバンク(K Bank)やカカオバンク(Kakao Bank)Tossバンク(Toss Bank)」といったオンライン専門銀行の台頭と電子財布やモバイル財布によるコンタクトレスペイメントサービスを好み、急速に変化する消費者動向の変化に直面して、大きなイノベーションを迎えている。COVID-19(コロナウイルス)のパンデミック禍を経て、非対面での接触を好む傾向が高まる中、実店舗の支店を閉鎖し、デジタル責任者により多くの権限を与えている。こうした中、銀行の支店の閉鎖は今後さらに増加することが予測されている。こうした中、銀行と顧客の間の取引に関しては、デジタル化された非対面の方法が採用されている。これには、紙の書類とお金(現金)のやり取りを減らすためのタブレットコンピューターの設置が含まれる。
近年の傾向として、従来のATM からSTM(スマート・テラー・マシン)と呼ばれる無人のセルフサービスブランチがトレンドになっている。ソウル南部の江南近くに支店を開設しKB Kookmin(国民銀行)の新しい支店には、手のひらのバイオメトリクスのテクノロジー、ID スキャン、およびビデオコンサルティングを提供するSTM(スマート・テラー・マシン)のみが配置されている。このSTM(スマート・テラー・マシン)は、顧客は銀行のスタッフとやり取りすることなく、新しい定期口座や普通預金口座を開設し、デビットカード(ATMカード)を受け取ることもできる。STM(スマート・テラー・マシン)は、 KB Kookmin(国民銀行)の通常の支店内でも利用することができる。
韓国のハイブリッドコンビニ
韓国では、COVID-19(コロナウイルス)のパンデミック禍後に、小売業と金融サービスとが融合したハイブリッドコンビニエンスストアが登場している。韓国のこうしたハイブリッドコンビニとは、コンビニとタイアップした新しいインターネット時代のインストアブランチともいえる。(表)は、過っての米英のインストアブランチと現代の新しい韓国のハイブリッドコンビニを比較したものである。
(表)過っての米英のインストアブランチと現代の新しい韓国のインストアブランチの比較
過っての米英のインストアブランチ
米英で2000年代に展開したインストアブランチ
・有人コーナー
・ATM(Auto Teller Machine)
・主に郊外型食品スーパーマーケット(アメリカ、イギリス)
・ショッピングモール(イギリス)
現代の新しい韓国のハイブリッドコンビニ
現代の韓国の新しいハイブリッドコンビニ
・オンライン専用窓口
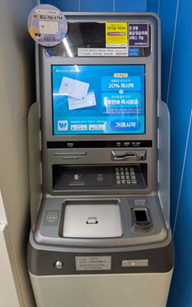
・スマート・テラー・マシン STM(Smart Teller Machine)(写真)
・コンビニエンスストア
各種資料より作成
(写真)GS25に設置されていたスマート・テラー・マシン STM(Smart Teller Machine)
韓国における小売業と金融サービスを融合した形態であるハイブリッド型コンビニエンスストア(ハイブリッドコンビニ)は、同国のキャッシュレス化とデジタル金融サービスの進化を象徴する動きとして注目されている。これは、利便性の追求、コスト効率の改善、そして金融包摂(Financial Inclusion)の強化を目的とした、多角的な戦略に基づいているといわれている。
韓国のハイブリッドコンビニとは、従来の小売機能(食料品、日用品販売など)に加え、銀行の窓口業務に準ずる金融サービスやFinTech企業と連携した新しい金融サービスを提供する店舗形態を指している。これは、実店舗を持つコンビニが、銀行支店の削減やデジタル化の進展に対応し、顧客接点としての価値を最大化しようとする動きの一環ともいえる。
韓国では、スマートフォンの普及と高度なITインフラを背景に、キャッシュレス化が高い水準で進んでおり、同時に、若年層を中心にオンラインバンキングやモバイルバンキングの利用が一般化し、従来の銀行支店の利用頻度が大きく減少している。こうした状況の中、誕生した韓国のハイブリッドコンビニが果たす主な役割は(表)の通りである。
(表)韓国のハイブリッドコンビニが果たす主な役割
顧客利便性の向上
銀行の営業時間外や休日でも、身近なコンビニエンスストアで金融サービスを利用できるようにし、顧客の利便性を高める
金融包摂(Financial Inclusion)の強化
特に地方や高齢者など、銀行支店へのアクセスが困難な層に対し、金融サービスへのアクセスを提供することができる
コスト効率の改善
銀行は、高コストな支店網を縮小しつつ、コンビニエンスストアの既存インフラを活用することで、運営コストを抑えることができる
新規顧客の獲得と来店頻度の増加
金融サービスを目当てに来店した顧客が、ついでにコンビニエンスストアで商品を購入するなど、来店頻度と購買額の増加に繋がる可能性がある
差別化戦略
激化するコンビニエンスストア業界内の競争において、金融サービスの提供は他社との差別化を図る要素となる
各種資料より作成
韓国のコンビニで提供される金融サービス
GS25、CU、セブン-イレブン、Emart24といった韓国の主要なコンビニチェーンは、店舗を通じてさまざまな形で金融サービスを提供している。